Áttekintő Show
A szülői szerep az egyik legösszetettebb feladat az életben, és messze túlmutat az etetésen, öltöztetésen vagy az iskolai felkészítésen. Egyre nagyobb hangsúlyt kap a gyermekek felkészítése a felnőtt élet kihívásaira, melyek közül az egyik legfontosabb a pénzügyi tudatosság és a felelős pénzkezelés elsajátítása. A pénz nem egy tabutéma, amit majd az élet tanít meg. Sokkal inkább egy olyan eszköz, amelynek használatát, értékét és korlátait már kisgyermekkortól kezdve meg kell mutatnunk. Ahogy megtanítjuk a gyereket olvasni vagy biciklizni, úgy kell megtanítanunk neki azt is, hogyan bánjon okosan az anyagiakkal, hiszen a pénzügyi nevelés a felnőttkori függetlenség alapja.
A cél nem az, hogy milliomosokat neveljünk, hanem hogy olyan felnőtteket, akik képesek megalapozott döntéseket hozni, megkülönböztetni a vágyat a szükségtől, és hosszú távon stabilitást teremteni maguknak. Ez a folyamat hosszú távú elkötelezettséget igényel, de a befektetett energia a gyermek önbizalmában és jövőbeni biztonságában kamatozik.
Miért létfontosságú a pénzügyi nevelés már kisgyermekkorban?
Sokan úgy vélik, hogy a pénzügyek túl bonyolultak ahhoz, hogy a gyerekek megértsék, vagy hogy majd az iskola megtanítja nekik a szükséges alapokat. Ez tévedés. Az iskola sajnos ritkán foglalkozik a gyakorlati pénzügyi készségekkel, mint például a költségvetés készítése vagy a hitel helyes kezelése. A gyermekek pedig már egészen korán, a reklámok és a kortársak hatására szembesülnek azzal, hogy a pénz vásárlóerőt jelent.
A pénzügyi nevelés valójában sokkal mélyebb, mint egyszerű számolási készség. Arról szól, hogy a gyermek megértse az ok-okozati összefüggéseket: ha valamit megveszünk, az a pénz eltűnik, és nem áll rendelkezésre másra. Megtanítja a türelmet, a célok kitűzését és az önkontrollt. Egy kutatás kimutatta, hogy azok a gyerekek, akik korán megtanulnak takarékoskodni, később sikeresebbek lesznek az élet szinte minden területén, mivel a halasztott jutalom képessége (Delay Gratification) szoros összefüggésben áll a pénzügyi fegyelemmel.
A digitális kor különösen szükségessé teszi a korai pénzügyi oktatást. Amikor a vásárlás egy kattintással történik, és a pénz fizikai formája eltűnik, sokkal nehezebb a gyermek számára megérteni, hogy az anyagiak nem egy végtelen forrásból származnak. A „láthatatlan pénz” jelenségének megértése kulcsfontosságú ahhoz, hogy a gyerekek ne becsüljék alá a költés súlyát.
A pénzügyi nevelés nem arról szól, hogy megfosszuk a gyereket a vágyaitól, hanem arról, hogy megtanítsuk neki, hogyan érje el azokat felelősségteljesen és okosan.
A pénzkezelés képessége szorosan összefügg az önbecsüléssel. Az a gyermek, aki képes saját maga megspórolni egy vágyott tárgyra, büszke lesz magára, és ez az érzés erősíti a hitét abban, hogy képes a saját életét irányítani. Ez a felelősségtudat átvihető az élet más területeire is, legyen szó tanulásról vagy házimunkáról.
Az első lépések: mikor kezdjük el a pénzről beszélni?
A pénzről szóló beszélgetést már akkor el kell kezdeni, amikor a gyermek érdeklődést mutat a számok és a tranzakciók iránt – ez általában 3-4 éves kor körül van. Ekkor még nem a kamatokról vagy a befektetésekről van szó, hanem az alapvető fogalmak megismertetéséről.
3–5 éves kor: a pénz mint csereeszköz. Ebben a korban a gyermekek a fizikai, tapintható pénzt értik. Meg kell mutatni nekik, hogy a boltban a pénzt odaadjuk, és cserébe kapunk valamit. A szerepjátékok, a játékboltok kiválóan alkalmasak arra, hogy bevezessük a vásárlás fogalmát. Beszéljünk arról, hogy a pénz nem nő a fán, hanem a szülők munkájáért kapják.
6–10 éves kor: a spórolás és a választás. Az iskoláskor kezdetén a gyerek már képes egyszerűbb matematikai műveletekre, és megérti, hogy a nagyobb dolgok megszerzéséhez több idő és több pénz kell. Ez az az időszak, amikor bevezetjük a zsebpénz rendszerét, és hangsúlyozzuk a megtakarítás fontosságát. Megtanulják, hogy ha most lemondanak egy apróságról, később elérhetnek egy nagyobb célt.
11–14 éves kor: költségvetés és digitális pénz. A kamaszkor kezdetén a gyerekek már képesek hosszabb távú tervezésre. Itt az ideje, hogy megismerkedjenek a digitális tranzakciókkal, a bankkártya használatával és a havi költségvetés alapjaival. A hangsúly a független pénzkezelésen van, bár szülői felügyelettel.
A legfontosabb lecke: a pénzügyi döntéseknek következményei vannak. Jó és rossz következmények egyaránt.
A zsebpénz dilemmája: összeg, rendszeresség és a felelősség átadása
A zsebpénz a pénzügyi nevelés sarkalatos pontja. Nem ajándék, hanem egy oktatási eszköz, amelyen keresztül a gyermek megtanulja a pénz beosztását, a tervezést és a döntéshozatalt. A zsebpénz rendszerének kialakítása több szempontból is átgondoltságot igényel.
Mikor kezdjük el adni?
Általában 6-7 éves kor körül, amikor a gyermek már érti az alapvető számolást, és képes különbséget tenni a különböző címletek között. Először érdemes kisebb összegeket adni, hetente, hogy megtanulja a gyors beosztást. Ahogy nő, át lehet térni a kétheti, majd a havi rendszerre, ezzel imitálva a felnőttkori fizetési ciklust.
Mennyi legyen az összeg?
Nincs univerzális szabály, ez függ a család anyagi helyzetétől, a helyi áraktól és attól, hogy mit kell fedeznie a zsebpénznek. A legfontosabb, hogy az összeg legyen reális, és elegendő ahhoz, hogy a gyermeknek legyen lehetősége hibázni és tanulni. Ha túl kevés, nincs mozgástere, ha túl sok, nem tanulja meg a takarékosságot. Egy jó kiindulási alap lehet az életkor x 100-200 forint heti szinten, de ennél sokkal fontosabb, hogy tisztázzuk, mit fizet belőle a gyermek.
A zsebpénz és a házimunka kapcsolata
Ez egy gyakori vita téma a szülők között. Kapcsoljuk-e össze a zsebpénzt a házimunkával? A szakértők többsége azt javasolja, hogy ne. A mindennapi házimunka (pl. rendrakás, mosogatógép bepakolása) a családi élet része, ezekért nem jár fizetség. Ezeket a feladatokat a családért végzi. Viszont, ha vannak extra feladatok (pl. autómosás, nagytakarítás a kertben), ezekért lehet külön fizetni, ezzel megtanítva a gyermeket a bevételszerzés és az extra munka értékére.
A zsebpénzt soha ne használjuk büntetésre! Ha a gyermek rosszul viselkedik, ne a zsebpénzét vonjuk meg. A zsebpénznek stabil bevételnek kell maradnia, hogy a gyermek gyakorolhassa a költségvetés készítését. Ha a pénz kiszámíthatatlan, nem tud tervezni, és elveszti a tanító jellegét.
A zsebpénz célja nem a kényeztetés, hanem a gyakorlás. Ez a gyermek első, biztonságos pénzügyi kísérleti terepe.
A pénz három pillére: spórolás, költés és adakozás
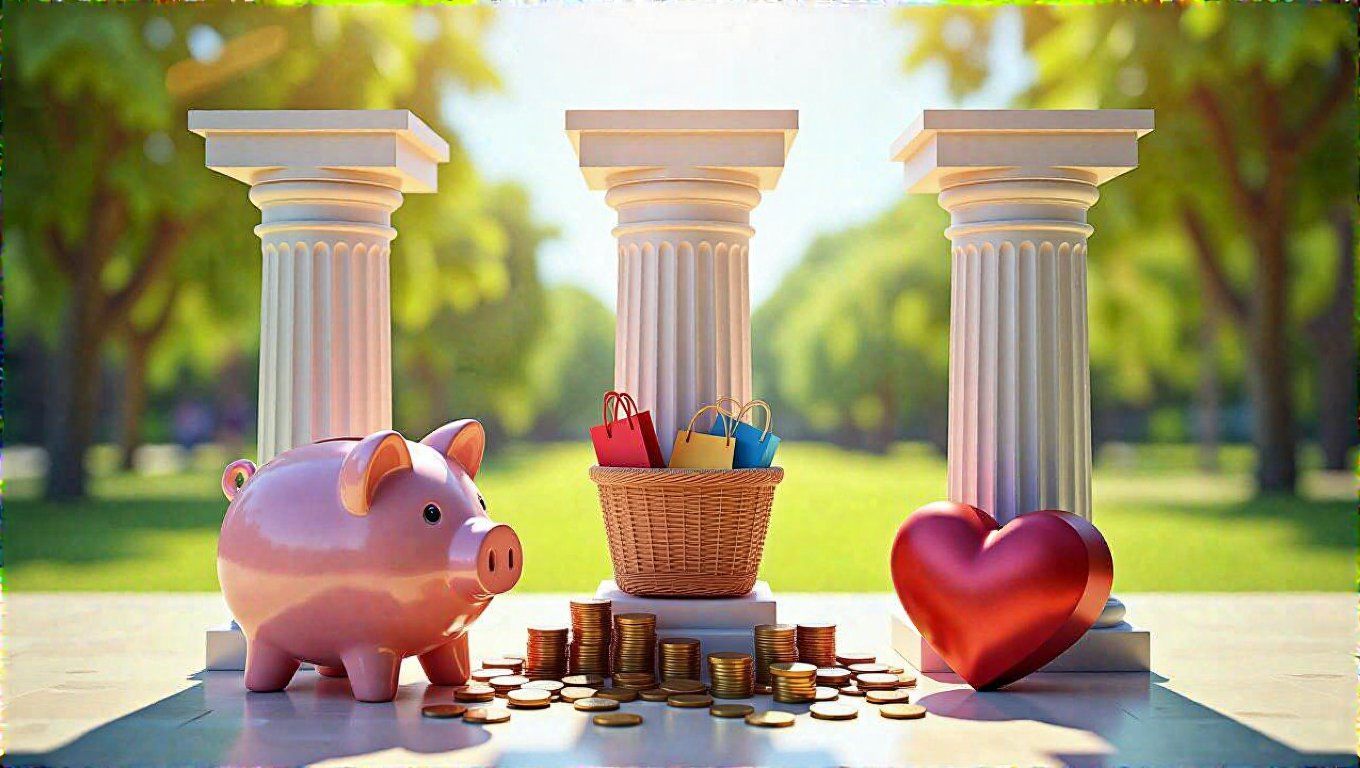
A pénzügyi nevelés egyik leghatékonyabb eszköze a hármas persely vagy befőttesüveg rendszer bevezetése. Ez a vizuális módszer segít a gyerekeknek abban, hogy a bevételeiket azonnal felosszák különböző célokra, ezzel megtanulva a priorizálást.
- Költés (Spending/Kiadás): Ez az a pénz, amit azonnal el lehet költeni apróbb vágyakra (játékok, édesség, magazinok). Ez adja a gyermeknek az azonnali jutalmat, de korlátozottan.
- Megtakarítás (Saving/Spórolás): Ez a pénz a nagyobb, hosszabb távú célokra gyűlik (pl. egy drágább videojáték, bicikli, nyári tábor). Ezzel tanulja meg a halasztott jutalom értékét.
- Adakozás (Giving/Ajándékozás): Ez a legfontosabb pillér, ami a pénzügyi empátiát fejleszti. Ez a rész mehet egy jótékonysági célra, vagy egy ajándékra a családtagoknak. Megtanítja, hogy a pénz nem csak önös célokra használható, hanem mások segítésére is.
A bevételek felosztását a kezdetekben a szülő határozza meg (pl. 50% költés, 40% megtakarítás, 10% adakozás). Ahogy a gyermek idősebb lesz, meg lehet engedni neki, hogy maga döntse el az arányokat, de a megtakarítás és az adakozás bizonyos minimumát érdemes fenntartani. Ez a rendszer biztosítja, hogy a gyermek ne csak a pillanatnyi vágyak kielégítését lássa a pénzben, hanem a jövőépítés és a közösségi szerepvállalás eszközét is.
A megtakarítási perselyt érdemes banki számlával összekötni, amint a gyermek eléri az iskoláskort. Ez segít átvezetni a fizikai pénz világából a digitális pénzkezelés felé. A gyerek látja, hogy a pénze gyarapszik, és megtapasztalja, mit jelent a banki környezetben való pénzmozgás.
Játékos pénzügyi tudatosság óvodás korban (3–6 évesek)
Ebben a korban a pénz még nagyon absztrakt fogalom. A tanulásnak játékosnak, tapinthatónak és vizuálisnak kell lennie. A cél az, hogy a gyermek megértse, hogy minden dolognak van ára, és hogy a pénz véges forrás.
A „munka” bevezetése
Bár a házimunkáért nem kap zsebpénzt, megértheti, hogy a szülők munkájáért kapják a fizetést. Amikor a gyermek látja, hogy a szülő elmegy dolgozni, el kell magyarázni, hogy ez a munka teszi lehetővé, hogy megvegyék a szükséges dolgokat. Ne rejtsük el a pénzkeresés tényét, hanem tegyük a családi élet természetes részévé.
A vásárlási döntések bevonása
Vigyük magunkkal a gyereket a bevásárlásba. Mutassuk meg neki a különböző termékek árait. Ha két hasonló termék közül az egyik drágább, magyarázzuk el, miért. Például: „Ez a joghurt drágább, mert bio, de ha ezt vesszük, kevesebb pénzünk marad zsemlére.” Ez a gyakorlati megmutatás segít megérteni a kompromisszumok szükségességét.
Egy másik jó módszer: adjunk a gyermeknek egy kis összeget (mondjuk 500 forintot) a boltban, és mondjuk, hogy ő választhatja ki, milyen apró édességet vesz belőle. Ha 400 forintot költ, 100 forintja megmarad. Ha 700 forintos dolgot választ, el kell magyarázni, hogy ahhoz nincs elég pénze. Ez az azonnali visszajelzés rendkívül hatékony.
| Játék | Cél |
|---|---|
| Játékbolt | A tranzakció, az ár és a visszajáró fogalmának megértése. |
| Pénzválogatás | A különböző érmék felismerése és értékük megismerése (pl. melyik a nagyobb, de kisebb értékű). |
| Kívánságlista rajzolása | A vágyak és a pénzügyi célok vizualizálása. |
A pénz mint eszköz: az iskoláskorúak pénzügyi kihívásai (7–12 évesek)
Az iskoláskorúak már képesek logikusabban gondolkodni, és megértik a hosszabb távú összefüggéseket. Ez az az időszak, amikor a pénzkezelés a legintenzívebb tanulási szakaszába lép.
A célzott megtakarítás és az áldozatvállalás
Amikor a gyermek szeretne egy drágább játékot, ne vegyük meg azonnal. Segítsük neki kiszámolni, mennyi időbe telik, amíg a zsebpénzéből összegyűlik a kívánt összeg. Ez a folyamat megtanítja, hogy a nagy célokhoz kitartás és áldozatvállalás szükséges. Ha a gyermek a megtakarítási cél elérése előtt meggondolja magát, és elkölti a pénzt valami másra, hagyjuk. Ez az ő hibája, és ő viseli a következményt: a nagy célja távolabbra kerül. A szülő feladata ilyenkor a támogatás, nem a bírálat.
A szülői kiegészítés (Matching Funds): Ahhoz, hogy a megtakarítás vonzóbbá váljon, bevezethetünk egy ösztönző rendszert. Például, ha a gyermek félretett 5000 forintot egy célra, a szülő hozzátesz 500 forintot. Ez utánozza a felnőttkori befektetések, kamatok vagy a munkahelyi nyugdíj-hozzájárulások működését. Megmutatja, hogy a pénzük képes dolgozni.
A vásárlás és az ár-érték arány
Az iskolások már képesek összehasonlítani a termékeket. Tanítsuk meg nekik a „legjobb vétel” fogalmát. Ha egy márkás cipő 30 000 Ft, egy hasonló, de nem márkás pedig 15 000 Ft, beszéljünk arról, miért éri meg jobban a 15 000 Ft-os, ha a minősége hasonló. Ez a kritikus gondolkodás elengedhetetlen a fogyasztói tudatosság kialakításához.
Vonjuk be őket a családi vásárlásokba, ahol a pénzügyi döntések súlya nagyobb. Például, amikor új iskolatáskát veszünk, adjunk meg egy árkeretet (pl. 10 000 Ft). Ha a gyermek 15 000 Ft-os táskát választ, el kell magyarázni, hogy a fennmaradó 5000 Ft-ot a saját zsebpénzéből kell kiegészítenie. Ez a módszer segít abban, hogy a gyermek valóban megértse, mekkora áldozatot jelent a magasabb ár.
Ne féljünk attól, hogy a gyermekünk hibázik a pénzkezelésben. Ezek a kis hibák tanítják meg a legnagyobb leckéket, mielőtt a tétek túl nagyok lennének.
Költségvetés és digitális pénzkezelés: a kamaszkor (13–18 évesek)
A kamaszkor a pénzügyi nevelés utolsó, de talán legkritikusabb szakasza. A tinédzserek már egyre függetlenebbek, nőnek a kiadásaik (szórakozás, ruhák, társasági élet), és egyre gyakrabban találkoznak a digitális pénz és a hitel csábításával.
A havi költségvetés bevezetése
Ebben a korban érdemes átállni a havi zsebpénzre, és rábízni a gyermeket bizonyos kiadások teljes fedezésére. Ez magában foglalhatja a ruházati cikkek egy részét, a mobiltelefon-számlát, vagy a barátokkal töltött programok árát. A költségvetés készítése innentől elengedhetetlen.
Kezdjük el használni a digitális eszközöket. Számos applikáció létezik, amelyek segítenek a bevételek és kiadások nyomon követésében. Egy egyszerű táblázatkezelő program is elegendő lehet. Meg kell tanítani nekik, hogy a költségvetés nem korlátozás, hanem egy útiterv a céljaik eléréséhez.
A költségvetés főbb kategóriái a kamasznál:
- Szükséges kiadások (pl. telefon)
- Megtakarítás (pl. jogosítványra)
- Szórakozás (pl. mozi, étterem)
- Ruházat (a fix kereten felüli rész)
Digitális pénz és bankkártya
A bankkártya használata elkerülhetetlen. A kamaszok számára érdemes olyan junior bankszámlát nyitni, amely szülői felügyelet alatt áll, és limitált költéseket tesz lehetővé. Ez segít abban, hogy megszokják a kártya használatát, de ne tudjanak felelőtlenül túlköltekezni.
A legnagyobb kihívás a digitális térben az, hogy a pénz „valódi” érzése eltűnik. Amikor a gyermek online vásárol, nem látja az érmék vagy bankjegyek eltűnését. Meg kell magyarázni, hogy a kártyás fizetés is valós pénzmozgást jelent. Mutassuk meg nekik a bankszámla kivonatokat, és beszéljünk arról, hogy a tranzakciók hogyan jelennek meg a rendszerben.
A mikrovásárlások veszélye: Különösen a videojátékokban és applikációkban előforduló mikrovásárlások jelenthetnek óriási csapdát. Beszéljünk arról, hogy ezek a kis összegek összeadódva komoly kiadássá válhatnak. Állítsunk be szigorú limiteket, és kérjük meg a gyermeket, hogy minden digitális vásárlás előtt kérjen engedélyt, amíg meg nem tanulja a teljes önkontrollt.
A családi költségvetés átláthatósága: a példamutatás ereje
A gyermekek a mintákból tanulnak. Ha a szülők felelőtlenül kezelik a pénzügyeiket, adósságban élnek, vagy állandóan veszekednek a pénz miatt, a gyermek ezt a mintát veszi át. A szülői pénzügyi viselkedés a leghatásosabb tanítási módszer.
A pénzügyi beszélgetések normalizálása
Ne tegyük a pénzt tabutémává. Beszélgessünk nyíltan a családi költségvetésről, természetesen a gyermek életkorának megfelelő módon. Nem kell felfedni a teljes fizetést, de beszélni kell arról, hogy mennyi pénz érkezik havonta, és mire megy el (lakás, rezsi, élelmiszer, szórakozás).
Amikor valamilyen nagyobb kiadás előtt áll a család (pl. nyaralás, új autó vásárlása), vonjuk be a gyereket a döntéshozatalba. Mutassuk meg, hogy a különböző döntések hogyan befolyásolják a rendelkezésre álló keretet. Például: „Ha idén a drágább tengerparti nyaralást választjuk, akkor jövőre csak egy rövidebb belföldi utazásra lesz lehetőségünk.” Ez megtanítja a prioritások felállítását a gyakorlatban.
Az impulzusvásárlás elleni küzdelem
Ha mi magunk állandóan impulzusvásárlásokat végzünk, a gyermekünk is ezt fogja tenni. Mutassuk meg, hogy mi is átgondoltan vásárolunk. Használjunk bevásárlólistát, és tartsuk be azt. Amikor egy váratlanul drága dologra vágyunk, mondjuk ki hangosan: „Nagyon tetszik ez a ruha, de nincs rá szükségem, és nem szerepel a költségvetésemben.” A gyermek látni fogja, hogy az önkontroll felnőttkorban is fontos.
A pénzügyi átláthatóság nem azt jelenti, hogy terheljük a gyereket a családi nehézségekkel, hanem azt, hogy reális képet adunk a pénz működéséről. Ha éppen szűkebb a keret, mondjuk ki őszintén: „Most éppen spórolunk, ezért ezt a játékot nem tudjuk megvenni, de tegyük fel a kívánságlistádra a jövőre nézve.”
Mire tanít a pénzkeresés: a munka és a jövedelem kapcsolata
A pénz értékének megértéséhez elengedhetetlen, hogy a gyermek tisztában legyen azzal, hogyan keletkezik a bevétel. A zsebpénz csak az első lépés; a valódi munka megtapasztalása mélyebb megértést ad.
Kisebb munkák vállalása
Kamaszkorban, amikor a gyermeknek nagyobb kiadásai vannak (pl. márkás ruhák, mobiltelefon frissítése), ösztönözzük arra, hogy keressen pénzt. Ez lehet szomszédok segítése (fűnyírás, kutyasétáltatás), vagy nyári diákmunka. A lényeg, hogy megtapasztalja, mennyi erőfeszítésbe telik egy bizonyos összeg megkeresése.
Ha a gyermek 10 órát dolgozik egy nyári munkában, hogy megvehessen egy 20 000 Ft-os cipőt, sokkal jobban fogja értékelni azt a cipőt, mintha csak megkapta volna. Ez a munka-pénz összefüggés megtanítja a tiszteletet a jövedelem iránt.
Az adók és járulékok fogalma
Amikor a gyermek már diákmunkát vállal, ez a tökéletes alkalom arra, hogy bevezessük az adózás fogalmát. Mutassuk meg neki a fizetési papírját, és magyarázzuk el, miért kap kevesebbet kézhez, mint amennyit megkeresett. Beszéljünk arról, hogy az adók finanszírozzák az iskolákat, az utakat és az egészségügyet. Ez segít abban, hogy a gyermek megértse a társadalmi felelősségvállalást.
A munka megtanítja a gyermeket arra, hogy a pénz nem egy absztrakt jutalom, hanem idő, energia és képességek beváltása.
A hitel és az adósság fogalma: hogyan beszéljünk róla?
A hitel fogalma ijesztő lehet, de a modern világban elengedhetetlen a megértése. A tinédzserek már látják a felnőtteket hitelkártyát használni, és hallanak a lakáshitelekről. A cél, hogy a hitelt ne tiltott dolognak, hanem egy eszköznek tekintsék, amit felelősségteljesen kell használni.
A kamat megértése
Kezdjük egyszerűen: a kamat az az ár, amit a pénz „kölcsönzéséért” fizetünk. Használjunk példákat a mindennapi életből. Ha a gyermekünk szeretne megvenni valamit, de még nincs meg az egész pénze, „kölcsönözhet” tőlünk, de egy kis „kamatot” kell fizetnie a kényelemért. Ez a gyakorlati tapasztalat segít megérteni, hogy az adósság drága lehet.
Jó adósság vs. rossz adósság
Beszéljünk arról, hogy a hitel lehet jó dolog, ha olyan dolgokra használjuk, amelyek növelik a jövőbeni értékünket (pl. lakásvásárlás, oktatás finanszírozása). Ez a „jó adósság”. A „rossz adósság” az, amikor fogyasztási cikkekre veszünk fel hitelt (pl. nyaralás, drága ruhák), amik elvesztik az értéküket, de a tartozás megmarad. Hangsúlyozzuk, hogy a hitelkártya nem extra bevétel, hanem rövid távú kölcsön.
A hitelképesség és a megbízhatóság
Kamaszkorban már el lehet kezdeni beszélni a hitelképesség fontosságáról. Bár Magyarországon a rendszer más, mint az USA-ban, a megbízhatóság elve mindenhol érvényes. Ha a gyermek kölcsönkér tőlünk pénzt, és időben visszafizeti, akkor megbízható. Ha nem, akkor a jövőben nehezebben kap tőlünk kölcsönt. Ez a bizalomra épülő rendszer a felnőttkori pénzügyi kapcsolatok alapja.
Megtakarítás és befektetés: az idő erejének megértése
A megtakarítás nem csak annyi, hogy félreteszünk pénzt, hanem az, hogy a pénzünket munkára fogjuk. A kamatos kamat elvének megértése az egyik legfontosabb pénzügyi lecke.
A kamatos kamat csodája
Albert Einstein állítólag a kamatos kamatot nevezte a világ nyolcadik csodájának. Ezt az elvet el kell magyarázni a gyerekeknek. Használjunk egyszerű példákat: ha 10 000 Ft-ot betesz a bankba 5% kamattal, egy év múlva 10 500 Ft-ja lesz. A következő évben már nem csak a 10 000 Ft-ra kap kamatot, hanem a 10 500 Ft-ra is. Mutassuk meg, hogy minél korábban kezd el spórolni, annál nagyobb lesz a végeredmény.
A vizualizáció segíthet. Készítsünk egy egyszerű táblázatot, ami megmutatja, hogyan nő egy kisebb összeg 10 vagy 15 év alatt, ha folyamatosan félretesz. Ez a hosszú távú gondolkodásmód alapja.
A befektetés alapjai
Amikor a gyermek már kamasz, bevezethetjük a befektetés alapfogalmait. Beszéljünk arról, hogy a pénz elveszítheti az értékét az infláció miatt, ha csak a párna alatt tartjuk. A befektetés (részvények, alapok) lehetővé teszi, hogy a pénzünk gyorsabban nőjön, mint az infláció.
Válasszunk ki egy-két céget, amiket a gyermek ismer és szeret (pl. Apple, Disney, Coca-Cola), és kövessük nyomon a részvényeik árát. Beszéljünk arról, mi történik, ha a cég jól teljesít, és mi történik, ha rosszul. Ez a gyakorlati megfigyelés segít megérteni a kockázat és a hozam kapcsolatát.
Ne feledjük, hogy a befektetés nem csak a pénzről szól, hanem az időről is. A gyermeknek meg kell értenie, hogy az idő a legnagyobb tőke, amivel rendelkezik, és minél korábban kezd el befektetni, annál nagyobb haszna lesz belőle.
Gyakori hibák, amiket szülőként elkövethetünk a pénzügyi nevelésben
Még a legjobb szándékkal is elkövethetünk olyan hibákat, amelyek aláássák a pénzügyi oktatás hatékonyságát. Ezeket a hibákat fel kell ismerni és elkerülni.
1. A kompenzációs vásárlás
Ha a szülő bűntudatból, időhiányból vagy válás utáni kompenzációként túlzottan elhalmozza a gyereket ajándékokkal, azzal azt üzeni, hogy a pénz végtelen, és az érzelmi szükségleteket anyagi javakkal lehet kielégíteni. Ez a viselkedés gátolja a halasztott jutalom képességét és a pénz értékének tiszteletét.
2. A pénzről való titkolózás
Ha a pénz tabutéma, a gyermek titokban fogja kezelni a saját pénzügyeit is. A nyílt kommunikáció hiánya félelmet és bizonytalanságot szül. A pénzügyi beszélgetéseket be kell építeni a mindennapi életbe.
3. Azonnali „kimentés”
Ha a gyermek elkölti az összes zsebpénzét, és sürgősen szüksége van pénzre (pl. iskolai kirándulásra), a szülő gyakran azonnal pótolja a hiányt. Ezzel azt tanítjuk neki, hogy a pénzügyi felelőtlenségnek nincs valódi következménye. Hagyjuk, hogy a gyermek érezze a hiányt. Ha hibázik, viselje a következményt (pl. le kell mondania a kirándulásról vagy meg kell dolgoznia a hiányzó összegért). Csak így tanulja meg a felelősségvállalást.
4. A zsebpénz használata büntetésre
Ahogy már említettük, a zsebpénznek stabilnak kell lennie a tervezhetőség miatt. Ha a rossz jegyekért vagy a fegyelmezetlenségért megvonjuk a zsebpénzt, a gyermek nem a pénzügyi leckét tanulja meg, hanem azt, hogy a pénz egy manipulációs eszköz.
5. A téves pénzügyi mítoszok átadása
Ha a szülő állandóan panaszkodik a pénzhiányra, de közben impulzív vásárlásokat végez, a gyermek zavarossá válik a pénz valódi természetét illetően. Fontos, hogy a szavak és a tettek összhangban legyenek.
A digitális pénz kihívásai: kártyák, applikációk és a láthatatlan költés
A mai gyerekek már a digitális pénz világába születnek bele. Nekünk, szülőknek, sokkal tudatosabbnak kell lennünk abban, hogyan tanítjuk meg nekik a virtuális pénzkezelést, ami sokkal nehezebben megfogható, mint a bankjegyek.
A fizikai és digitális pénz egyenértékűsége
A legelső és legfontosabb lecke: a bankkártyán lévő számok ugyanazt az értéket képviselik, mint a zsebben lévő érmék. Amikor kártyával fizetünk, magyarázzuk el, hogy ez a pénz a bankból tűnik el. Egyes szülők bevezetnek egy kis „átváltási szertartást”: amikor a gyerek kártyával vásárol, otthon ki kell vennie a megfelelő összeget a fizikai pénztárcájából, és át kell tennie egy másik helyre, hogy érezze a pénzmozgást.
Biztonság és adatvédelem
A digitális pénzkezelés magában foglalja a biztonsági szempontok oktatását is. Tanítsuk meg a gyermeket arra, hogy soha ne ossza meg a PIN-kódját, a jelszavait vagy a bankkártya adatait. Beszéljünk az online csalások veszélyeiről és arról, hogyan lehet felismerni a gyanús e-maileket vagy üzeneteket. A digitális pénzügyi higiénia pont olyan fontos, mint a személyes higiénia.
Előre fizetett kártyák és limitált applikációk
Kamaszok számára az előre feltöltött, limitált összegű bankkártyák kiválóak lehetnek. Ha elfogy a pénz, nem tudnak túlköltekezni. Ez a módszer biztonságos környezetet teremt a gyakorláshoz. Számos pénzügyi applikáció létezik, amelyek kifejezetten a családok számára készültek, és lehetővé teszik a szülői felügyeletet, miközben a gyermek maga kezeli a saját keretét. Ezek az applikációk gyakran automatikusan kategorizálják a kiadásokat, segítve a gyermeket a költségvetés áttekintésében.
A pénzügyi nevelés egy hosszú távú befektetés a gyermek jövőjébe. Nem egy egyszeri beszélgetés, hanem egy folyamatos, életkorhoz igazított párbeszéd, ami során a gyermek megtanulja, hogy a pénz egy eszköz, ami a szabadság, a biztonság és a lehetőségek kulcsa, ha felelősségteljesen és tudatosan bánik vele.